Dra. Luana Martins, advogada (OAB/SP 254.333) que atua contra plano de saúde em São Paulo, SP

Dra. Luana Martins · OAB/SP 254.333 · 20 anos de atuação

Advogada contra plano de saúde em São Paulo

Para o beneficiário com tratamento negado ou reajuste questionado, com urgência quando a saúde não pode esperar. Atendimento online para todo o Brasil, a partir de São Paulo.

O que está em disputa

O tratamento prescrito e o preço da mensalidade

Desde 2022, a Lei dos Planos de Saúde prevê cobertura de tratamento fora do rol da ANS. Em 2025, o STF fixou como essa regra se aplica.

“Em caso de tratamento ou procedimento prescrito por médico ou odontólogo assistente que não estejam previstos no rol referido no § 12 deste artigo, a cobertura deverá ser autorizada pela operadora de planos de assistência à saúde, desde que: (...)”

Lei 9.656/1998, art. 10, § 13
Os critérios do STF
Prescrição por médico ou odontólogo assistente; tratamento não negado expressamente pela ANS nem em análise para entrar no rol; falta de alternativa terapêutica adequada no rol; eficácia e segurança comprovadas; registro na Anvisa. Os critérios são cumulativos (ADI 7265).
Urgência e emergência
A cobertura do atendimento é obrigatória na emergência, com risco imediato de vida ou de lesão irreparável declarado pelo médico, e na urgência por acidente pessoal ou complicação na gestação (Lei 9.656/1998, art. 35-C).
Reajuste por idade
É vedada a discriminação da pessoa idosa nos planos de saúde pela cobrança de valores diferenciados em razão da idade (Estatuto da Pessoa Idosa, art. 15, § 3º).
Código de Defesa do Consumidor
Vale para os contratos de plano de saúde, salvo os administrados por entidades de autogestão (Súmula 608 do STJ).

Quando a negativa chega

O que ajuda a decidir o próximo passo:

  1. a negativa por escrito, ou o protocolo, com data e motivo;
  2. a prescrição e o relatório do médico, explicando por que aquele tratamento;
  3. o contrato e o tipo de plano: individual, coletivo por adesão ou empresarial;
  4. a urgência: com risco à saúde, o pedido pode ir à Justiça com pedido de liminar (Código de Processo Civil, art. 300).

A reclamação na ANS, pela Notificação de Intermediação Preliminar, pode vir antes ou junto do pedido judicial.

Se o tratamento é à base de canabidiol, veja canabidiol pelo plano de saúde: a regra para uso domiciliar mudou em 2026. Para outros casos de consumo, Direito do Consumidor.

Fontes: STF, 18/09/2025, Lei 9.656/1998, Estatuto da Pessoa Idosa e Súmula 608 do STJ, conferidos em 26/10/2026.

Como funciona

Da negativa ao pedido de liminar

Em plano de saúde, a urgência do tratamento define o ritmo. A ordem é esta.

A negativa e o motivo

Leio o que a operadora negou e por quê, e o que o médico prescreveu.

O enquadramento

Rol da ANS, critérios do STF para o que está fora dele, urgência e emergência, contrato.

O pedido

Reclamação na ANS quando faz sentido; com risco à saúde, ação com pedido de liminar.

Reajuste, quando for o caso

Comparo os boletos com o contrato e com as regras de reajuste, para ver se cabe pedir a revisão e a devolução do que foi pago a mais.

Antes de escrever

O que separar quando o plano nega

Escolha o caso e veja o que ajuda separar antes da primeira conversa.

Não é preciso ter tudo. Se a negativa foi por telefone, anote o protocolo, a data e o nome de quem atendeu.

Esta lista não envia nem guarda nada do que você abre aqui.

Enviar meus documentos pelo WhatsApp
Tratamento negado
  • Contrato ou carteirinha.
  • A negativa por escrito ou os protocolos.
  • Prescrição e relatório médico, com a urgência descrita, se houver.
  • Orçamentos ou recibos, se você pagou do próprio bolso.
Reajuste da mensalidade
  • Contrato e aditivos.
  • Boletos dos últimos anos, para ver a evolução da mensalidade.
  • Comunicados da operadora sobre os reajustes.

A advogada

Com saúde em jogo, o pedido precisa sair certo na primeira vez

Advogada há 20 anos, inscrita na OAB/SP sob o número 254.333. Atuo em Direito do Consumidor contra planos de saúde e companhias aéreas.

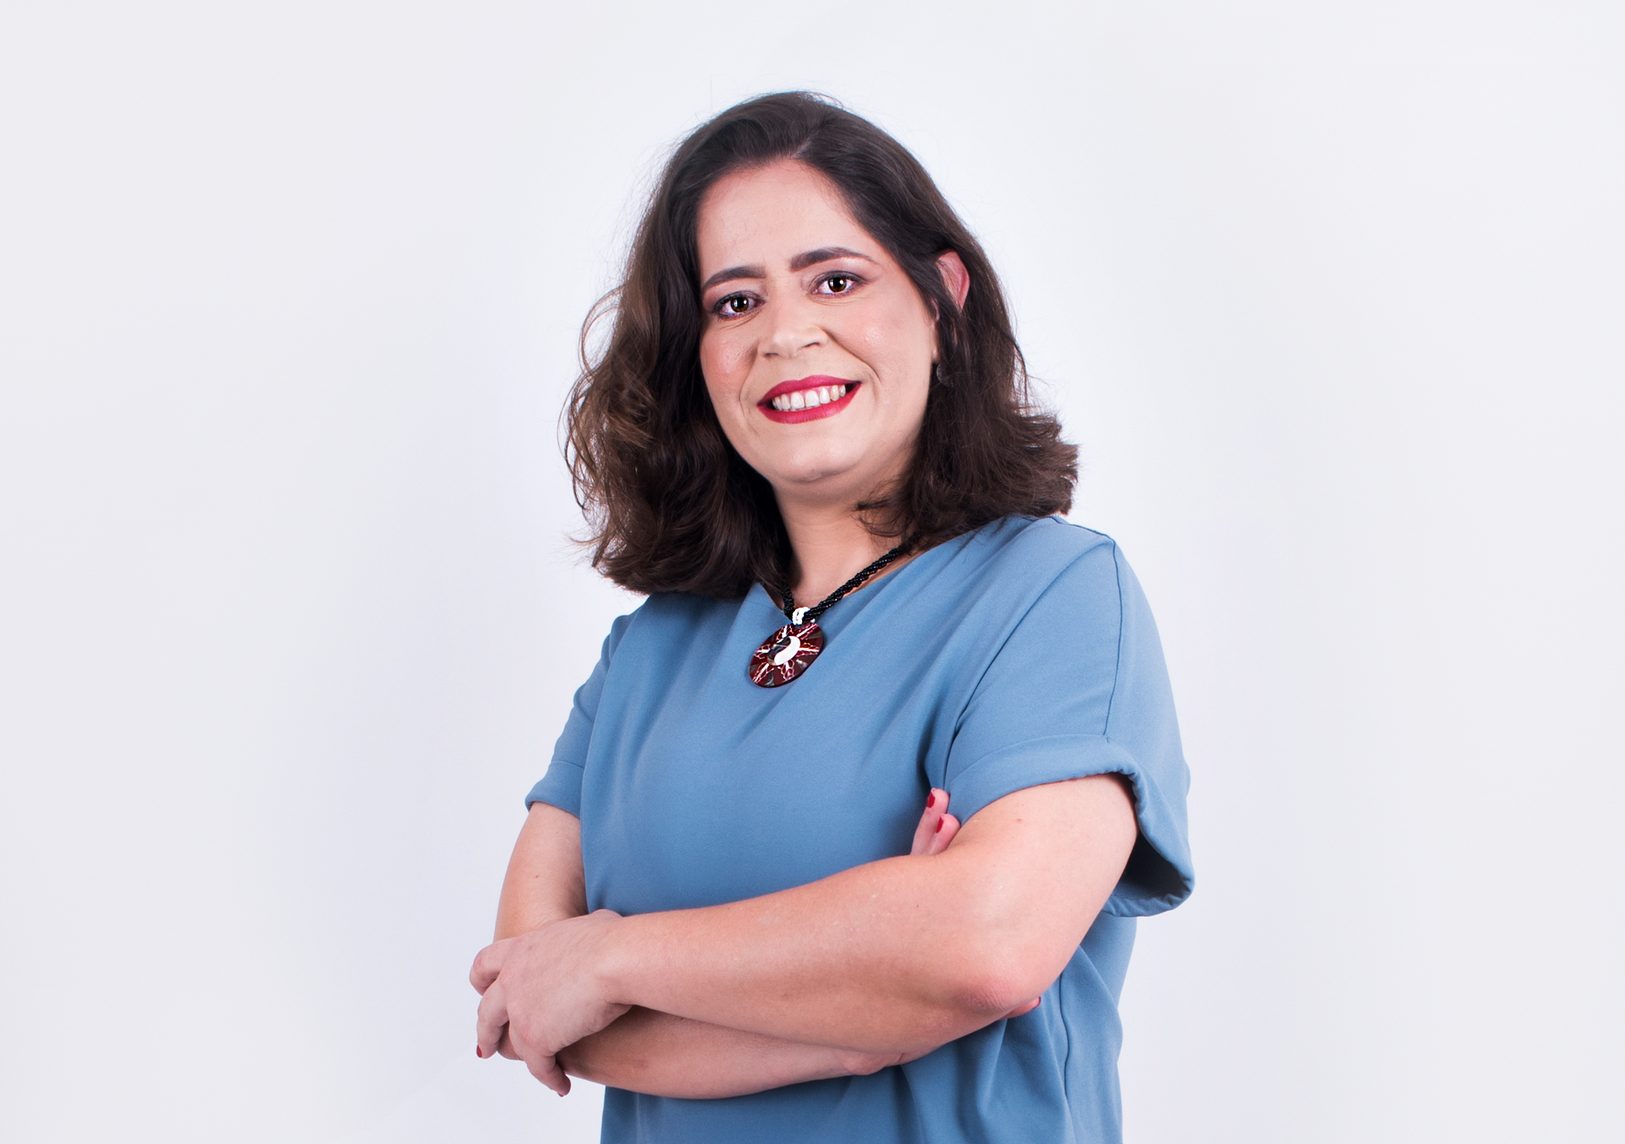
Dra. Luana Martins, advogada contra plano de saúde em São Paulo (OAB/SP 254.333), de braços cruzados, em retrato de estúdio
Dra. Luana Martins

Quem recebe uma negativa do plano costuma estar no pior momento para discutir: doente, ou cuidando de alguém que está.

O motivo da negativa, por escrito, é o primeiro documento que eu peço.

Por isso eu começo pelo que a operadora alegou e pelo que o médico prescreveu, e confiro o enquadramento no rol da ANS e nos critérios fixados pelo STF em 2025.

Não prometo resultado. Com urgência, explico o que a liminar pode e não pode fazer; sem urgência, qual caminho tende a resolver primeiro.

Contar o meu caso para a Dra. Luana

Onde atendo

Atendimento a distância, para beneficiários de todo o Brasil

Atendo a distância, pelo WhatsApp e por e-mail, quem está na capital paulista e quem está em outra cidade ou estado.

Na ação de responsabilidade civil contra o fornecedor, o Código de Defesa do Consumidor permite propor a ação no domicílio do autor (art. 101, I). A ANS recebe reclamações sobre planos de saúde pela Notificação de Intermediação Preliminar (NIP).

Eu conduzo pessoalmente cada caso, da negativa à decisão.

Horário
Segunda a sexta, das 9h às 17h. Fechado aos sábados, domingos e feriados.
Mandar mensagem no WhatsApp

Dúvidas frequentes

Dúvidas sobre ações contra plano de saúde

Respostas curtas. O seu caso concreto é analisado na conversa.

Depende do tratamento e do caso. Fora do rol da ANS, a cobertura segue os critérios cumulativos fixados pelo STF em 2025 (ADI 7265). Na urgência e na emergência, a cobertura do atendimento é obrigatória (Lei 9.656/1998, art. 35-C).

Depende do caso, da urgência e do que se pede. Os honorários são tratados na conversa, depois de entender a situação.

O Código de Defesa do Consumidor permite propor a ação no domicílio do autor (art. 101, I). O caminho, Juizado Especial ou Justiça comum, depende do valor e da complexidade do caso.

Depende do pedido. Para a devolução do que foi pago a mais por reajuste com cláusula anulada, três anos (STJ, Tema 610); para o reembolso de despesa coberta e não paga, dez anos (STJ, 2020). Com tratamento negado e urgência, o pedido não deve esperar.

É vedada a discriminação da pessoa idosa nos planos de saúde pela cobrança de valores diferenciados em razão da idade (Estatuto da Pessoa Idosa, art. 15, § 3º).

Pode. Nos planos individuais, a operadora só pode suspender ou rescindir o contrato por fraude ou falta de pagamento por mais de 60 dias nos últimos 12 meses, com notificação até o 50º dia, e nunca durante a internação do titular (Lei 9.656/1998, art. 13, parágrafo único, II e III).

Emergência é o caso com risco imediato de vida ou de lesão irreparável, declarado pelo médico; urgência é o resultante de acidente pessoal ou de complicação no processo gestacional. Nos dois, a cobertura do atendimento é obrigatória (Lei 9.656/1998, art. 35-C).

Se a despesa era coberta pelo contrato, cabe pedir o reembolso; a Segunda Seção do STJ entendeu, em 2020, que o prazo para isso é de dez anos. Guarde recibos, notas e a negativa.

Vale para os contratos de plano de saúde, salvo os administrados por entidades de autogestão (Súmula 608 do STJ).

A regra que protege o plano individual não vale para o coletivo

A Lei 9.656/1998 proíbe a suspensão e a rescisão unilateral dos planos individuais ou familiares, salvo fraude ou falta de pagamento por mais de sessenta dias em doze meses, com notificação, e nunca durante a internação do titular (art. 13, parágrafo único). Essa proteção é dos contratos individuais. Os planos coletivos, empresariais ou por adesão, que hoje são a maior parte do mercado, têm outra lógica: o contrato é entre a operadora e a empresa ou a entidade, e o beneficiário fica exposto ao fim desse vínculo. Mesmo assim, o beneficiário pode acionar diretamente a operadora, ainda que a contratação tenha sido feita pelo empregador ou pela associação (Súmula 101 do TJSP).

Quem sai da empresa pode manter o plano

  • Demitido ou exonerado sem justa causa que contribuía para o plano mantém a condição de beneficiário, nas mesmas condições de cobertura, desde que assuma o pagamento integral (art. 30).
  • O período é de um terço do tempo de permanência no plano, com mínimo de seis meses e máximo de vinte e quatro meses (art. 30, § 1º).
  • Aposentado que contribuiu por dez anos ou mais pode continuar no plano por tempo indeterminado, assumindo o pagamento integral (art. 31).
  • Aposentado que contribuiu por menos de dez anos permanece à razão de um ano para cada ano de contribuição (art. 31, § 1º).
  • A manutenção se estende a todo o grupo familiar inscrito durante o contrato de trabalho, e, em caso de morte do titular, o direito de permanência é dos dependentes cobertos (art. 30, §§ 2º e 3º).
  • A coparticipação paga só em procedimentos, em plano custeado integralmente pela empresa, não conta como contribuição (art. 30, § 6º).

Quem continua trabalhando depois de aposentado

Uma dúvida frequente é a de quem se aposenta e segue trabalhando na mesma empresa, e só depois é desligado. O TJSP tem súmula sobre isso: a continuidade do trabalho após a aposentadoria não afasta a aplicação do art. 31 da Lei 9.656/1998 (Súmula 104). Na prática, o tempo de contribuição para o plano, e não a data da aposentadoria, é o que costuma ser medido. O documento que resolve a conta é o histórico de descontos no contracheque, que mostra desde quando a pessoa pagava parte da mensalidade.

Cancelamento do contrato coletivo no meio do tratamento

Quando a operadora rescinde o contrato coletivo, a regra fixada pelo STJ em recurso repetitivo é esta: mesmo após o exercício regular do direito à rescisão unilateral, a operadora deve assegurar a continuidade dos cuidados assistenciais prescritos ao usuário internado ou em pleno tratamento médico necessário à sua sobrevivência ou incolumidade física, até a efetiva alta, desde que o titular pague integralmente a contraprestação devida (Tema 1.082). Isso não impede o cancelamento, mas impede que ele interrompa uma quimioterapia ou uma internação em curso. Relatório médico atualizado, com o tratamento em andamento e o risco da interrupção, é o que sustenta esse pedido. A tese não fala em prazo fixo nem em migração automática para outro produto: fala em continuidade até a alta, com pagamento integral, e é esse o recorte que o pedido precisa respeitar.

Mensalidade atrasada não cancela o contrato sozinha

Outra súmula do TJSP que costuma resolver casos de cancelamento é a 94: a falta de pagamento da mensalidade não leva, por si, à pronta rescisão unilateral do contrato de plano ou seguro de saúde, e exige a prévia notificação do devedor, com prazo mínimo de dez dias para pagar o atraso. No plano individual, a lei ainda limita a rescisão ao atraso de mais de sessenta dias, consecutivos ou não, nos últimos doze meses de vigência, com notificação até o quinquagésimo dia (art. 13, parágrafo único, II). Quem descobre o cancelamento ao chegar ao hospital deve guardar a recusa do atendimento e procurar a notificação que a operadora diz ter enviado: a falta dela é o centro do pedido.

Portabilidade: trocar de plano sem cumprir carência de novo

A ANS permite levar as carências já cumpridas para outro plano, pela portabilidade. Os requisitos gerais, segundo a agência, são estar em dia com as mensalidades, ter o plano ativo, contratado depois de 1º de janeiro de 1999 ou adaptado, e permanência mínima de dois anos na primeira portabilidade, um ano nas seguintes e três anos para quem cumpriu cobertura parcial temporária, além da compatibilidade de preço. No cancelamento do plano coletivo, a ANS aponta exceção em que basta estar em dia. A operadora de destino tem dez dias para responder, e o silêncio vale como aceitação. Como os prazos são curtos e o plano antigo deve ser cancelado em até cinco dias depois da vinculação ao novo, a ordem dos passos importa.
Dois reajustes diferentes, duas regras

A mensalidade sobe por dois motivos que costumam vir misturados no boleto. O reajuste anual repõe a variação de custos e é aplicado no mês de aniversário do contrato. O reajuste por faixa etária acontece quando o beneficiário muda de faixa de idade prevista no contrato. Para os planos individuais e familiares regulamentados, a ANS fixa todo ano o percentual máximo do reajuste anual: para os aniversários entre maio de 2026 e abril de 2027, o teto divulgado em 29 de maio de 2026 é de 5,11%. Esse teto se refere aos individuais e familiares; o coletivo segue as cláusulas do próprio contrato.

As faixas etárias dos contratos firmados desde 2004, segundo a ANS

  • Dez faixas: 0 a 18 anos, 19 a 23, 24 a 28, 29 a 33, 34 a 38, 39 a 43, 44 a 48, 49 a 53, 54 a 58 e 59 anos ou mais.
  • O valor da última faixa, de 59 anos ou mais, não pode passar de seis vezes o da primeira.
  • A variação acumulada entre a sétima e a décima faixas não pode ser superior à variação acumulada entre a primeira e a sétima.
  • Nos contratos de 1999 a 2003, as faixas iam até 70 anos ou mais, e quem tem mais de 60 anos e participa do contrato há mais de 10 anos não sofre a variação por idade.
  • Contratos anteriores a 2 de janeiro de 1999 seguem o que está escrito neles.

O que o STJ admite e o que o Estatuto da Pessoa Idosa proíbe

O Estatuto da Pessoa Idosa veda a discriminação nos planos de saúde pela cobrança de valores diferenciados em razão da idade (art. 15, § 3º). Por isso, nos contratos desde 2004, a última faixa começa aos 59 anos, e o salto mais discutido é justamente esse. O STJ fixou, em recurso repetitivo, que o reajuste por faixa etária nos planos individuais é válido se houver previsão contratual, se forem observadas as normas dos órgãos reguladores e se não forem aplicados percentuais desarrazoados ou aleatórios que, sem base atuarial idônea, onerem excessivamente o consumidor ou discriminem o idoso (Tema 952). Depois, estendeu essas teses aos planos coletivos, com a ressalva das autogestões, e definiu que a "variação acumulada" entre faixas se calcula pelo aumento real de preço em cada intervalo, e não pela soma ou pela média dos percentuais (Tema 1.016).

Por que a soma dos percentuais engana

A conta do Tema 1.016 é o ponto em que muita revisão começa. Somar os percentuais de cada faixa dá um número diferente do aumento acumulado real, porque cada reajuste incide sobre o valor já reajustado. A comparação certa é entre os preços de cada faixa na tabela do contrato. Se a variação da sétima à décima faixa supera a da primeira à sétima, ou se o salto dos 59 anos não tem base atuarial demonstrada, há o que discutir. Para pedir de volta o que foi pago a mais por cláusula de reajuste anulada, o prazo fixado pelo STJ é de três anos, o que faz da tabela de preços e dos boletos antigos os documentos mais importantes do caso. Quem não tem a tabela pode pedi-la à operadora, junto com a cópia integral do contrato e dos aditivos, e conferir se os percentuais aplicados no boleto são os mesmos que estão escritos ali.

A súmula do TJSP e o repetitivo do STJ

O TJSP mantém na compilação da Seção de Direito Privado a Súmula 91, segundo a qual é descabido, com base no art. 15, § 3º, do Estatuto do Idoso, o reajuste da mensalidade por mudança de faixa etária, ainda que o contrato tenha sido firmado antes da vigência do estatuto. Ela convive com o Tema 952 do STJ, que é tese de recurso repetitivo e admite o reajuste por faixa quando atendidos os três requisitos. Por isso a pergunta útil no caso concreto não é se o reajuste por idade existe, e sim em que idade ele foi aplicado, em que percentual e com que base atuarial. O pedido de revisão costuma vir junto com o de devolução do que foi pago a mais, corrigido.

O que separar para conferir o reajuste

  • O contrato, com a tabela de preços por faixa etária e a cláusula de reajuste anual.
  • Os boletos dos últimos anos, com o mês de aniversário do contrato marcado e o mês em que cada beneficiário completou a idade de mudança de faixa.
  • A data de nascimento de cada beneficiário, para ver em que mês cada um mudou de faixa.
  • Os comunicados da operadora sobre o percentual aplicado e, no coletivo, sobre o cálculo informado à pessoa jurídica contratante.

Quando o pedido não pode esperar segunda-feira

A tutela de urgência é concedida quando há elementos que evidenciam a probabilidade do direito e o perigo de dano, e pode ser dada liminarmente, antes de ouvir a operadora (Código de Processo Civil, art. 300, § 2º). Em plano de saúde, o perigo costuma estar no próprio relatório médico: a cirurgia marcada, a internação, a medicação que não pode ser interrompida. O juiz pode fixar multa para o caso de descumprimento, de ofício ou a pedido, em tutela provisória ou na sentença (art. 537). E o processo tem prioridade de tramitação quando a parte tem 60 anos ou mais ou é portadora de doença grave, nos termos da lei do imposto de renda (art. 1.048, I).

O plantão judiciário em São Paulo

O plantão judiciário existe para o que não pode esperar o expediente. A Resolução 71/2009 do CNJ inclui nele a medida cautelar, cível ou criminal, que não possa ser realizada no horário normal ou cuja demora possa causar risco de grave prejuízo ou de difícil reparação (art. 1º, f), e veda o uso do plantão para repetir pedido já examinado ou pedir reconsideração (art. 1º, § 1º). No TJSP, o plantão ordinário de primeira instância funciona nos finais de semana e feriados, com atendimento das 9h às 13h, e o plantão cível é realizado de forma remota, segundo a página do tribunal. Na prática, o pedido de plantão precisa chegar completo, porque não há segunda chance no mesmo plantão.

Súmulas do TJSP sobre plano de saúde que constam da compilação do tribunal

  • Súmula 90: com expressa indicação médica para o home care, é abusiva a cláusula de exclusão.
  • Súmula 92: é abusiva a cláusula que limita o tempo de internação.
  • Súmula 95: com expressa indicação médica, não prevalece a negativa de medicamentos associados ao tratamento quimioterápico.
  • Súmula 96: com expressa indicação médica de exames associados a doença coberta, não prevalece a negativa do procedimento.
  • Súmula 103: é abusiva a negativa em urgência ou emergência sob o pretexto de carência que não seja a de 24 horas da Lei 9.656/1998 (art. 12, V, c).
  • Súmula 105: não prevalece a negativa por doença preexistente se não se exigiu exame médico na contratação.

O que mudou em 2025: duas súmulas revogadas

Na compilação da Seção de Direito Privado do TJSP, as Súmulas 100 e 102 aparecem como revogadas na sessão administrativa do Órgão Especial de 10 de setembro de 2025. A 102 era a mais citada em liminares: dizia que, havendo expressa indicação médica, era abusiva a negativa sob o argumento de tratamento experimental ou fora do rol da ANS. Logo depois, em 18 de setembro de 2025, o Supremo fixou na ADI 7265 os critérios cumulativos para a cobertura fora do rol, e a notícia oficial registra que a Justiça só pode autorizar o tratamento se eles forem atendidos e se ficar demonstrado que a operadora negou, demorou excessivamente ou se omitiu. Petição que ainda se apoia só na Súmula 102 parte de uma base que o próprio tribunal retirou. Hoje o pedido precisa mostrar, critério por critério, a prescrição do médico assistente, a falta de alternativa adequada no rol, a eficácia e a segurança do tratamento e o registro na Anvisa, além da negativa ou da demora.

O que o relatório médico precisa dizer para um pedido de plantão

  • O diagnóstico, com a classificação da doença, e há quanto tempo a pessoa está em tratamento.
  • O tratamento prescrito, com o nome, a dose ou o procedimento, e por que ele foi escolhido.
  • As alternativas do rol da ANS já tentadas, com o resultado, ou por que não servem naquele caso.
  • O risco concreto da espera: o que acontece se o tratamento começar daqui a semanas, e se há urgência ou emergência no sentido da Lei 9.656/1998.
  • Data, assinatura legível, número do registro profissional do médico assistente e o local de atendimento.

Como o pedido urgente é montado

Como advogada contra plano de saúde em São Paulo, eu começo pela prova da negativa: por escrito, ou o protocolo com data, ou a demora sem resposta documentada. Depois vem o relatório do médico assistente, que precisa dizer o diagnóstico, o tratamento, por que aquele e não outro do rol, e o que acontece se ele não for feito agora. Nos casos de emergência e urgência, a cobertura do atendimento é obrigatória pela Lei 9.656/1998 (art. 35-C). Fora deles, cada critério da ADI 7265 precisa ter um documento correspondente. Não há como prometer a liminar; o que dá para fazer é apresentar o pedido de modo que o juiz de plantão encontre, em poucas páginas, tudo o que precisa decidir.

Áreas de atuação

Direito de Família, Direito Canábico e Direito do Consumidor

No Direito do Consumidor, companhias aéreas e planos de saúde concentram os casos que chegam ao escritório. Se o seu caso for outro, conte a situação no WhatsApp.

Sacolas de compras, carrinho, celular, cartão e nota fiscal ao lado de uma caixa de entrega danificada

Direito do Consumidor

Voo canceladoPlano de saúde

Voo cancelado, atrasado ou com overbooking, e plano de saúde que nega o tratamento prescrito ou reajusta a mensalidade além do que o contrato permite.

Base legal: Código de Defesa do Consumidor, art. 14; Lei 9.656/1998.

Ver a área completa

Contato

Conte o que o plano negou ou quanto aumentou

O tratamento prescrito, a urgência, o tipo de plano e o que a operadora respondeu. Com isso eu digo por onde começar.

Conversar pelo WhatsApp

Prefere escrever com calma? Envie o relato e os documentos para luana@martinsassessoriajuridica.com.

Dra. Luana Martins, OAB/SP 254.333
Martins e Montanholi Sociedade de Advogados